
¿Cuáles son realmente los gastos reales para comprar una vivienda en España?
Comprar una vivienda no implica solo pagar el precio acordado con el vendedor.
Los gastos reales para comprar una vivienda en España incluyen impuestos, costes legales, gastos financieros y trámites obligatorios que elevan el desembolso total entre un 10% y un 15% adicional, más el 20% que normalmente no financia el banco.
Entender cada gasto te permite:
Planificar correctamente
Evitar bloqueos en la firma
Negociar mejor la financiación
Detectar posibles bonificaciones fiscales
Vamos uno por uno.
1️⃣ La entrada: qué es y por qué el banco no financia el 100%
En España, la norma general es que el banco financie hasta el 80% del menor valor entre tasación y compraventa.
¿Qué significa esto realmente?
El banco quiere asegurarse de que:
Tú asumas parte del riesgo
El inmueble tenga margen de garantía en caso de impago
Por eso exige que aportes aproximadamente un 20% del precio con fondos propios.
¿Qué estás pagando realmente?
No es un gasto administrativo, sino capital propio que aportas para:
Reducir el riesgo del banco
Mejorar tu perfil financiero
Disminuir el importe del préstamo
En perfiles sólidos es posible estudiar financiaciones superiores al 80%.
En ESAR Consulting analizamos cada caso para optimizar este punto y reducir la presión inicial cuando es viable.
2️⃣ Impuestos: el mayor gasto real al comprar vivienda
Los impuestos representan el mayor impacto dentro de los gastos reales para comprar una vivienda en España.
Dependen de si compras vivienda nueva o usada.
🏠 Vivienda de segunda mano → ITP
El ITP (Impuesto de Transmisiones Patrimoniales) grava la compraventa entre particulares.
¿Qué estás pagando con el ITP?
Estás pagando el impuesto por la transmisión de la propiedad.
Es un tributo autonómico, por eso varía según comunidad.
Tipo general
Entre 6% y 10%.
En Cataluña, por ejemplo, el tipo general es 10%.
Puedes consultar normativa actualizada en la Agencia Tributaria
Bonificaciones y tipos reducidos del ITP (ejemplos comunes)
Muchas personas pagan más de lo que deberían por desconocimiento.
Algunas bonificaciones habituales en distintas comunidades:
Tipo reducido para jóvenes menores de 32-35 años
Tipo reducido para familias numerosas
Bonificación para personas con discapacidad
Tipo reducido para vivienda habitual
Beneficios para familias monoparentales
Reducciones en zonas rurales o municipios pequeños
Cada comunidad autónoma tiene su normativa específica.
Revisar estas bonificaciones puede suponer miles de euros de ahorro.
🏗 Vivienda nueva → IVA + AJD
Si compras a promotor:
IVA: 10%
AJD: entre 0,5% y 1,5%
¿Qué estás pagando aquí?
El IVA grava la primera entrega de vivienda.
El AJD grava la formalización en documento notarial.
En vivienda protegida el IVA puede ser del 4%.
3️⃣ Notaría: seguridad jurídica
El notario es un funcionario público que:
Verifica identidad
Comprueba legalidad
Lee y explica la escritura
Da fe pública de la operación
¿Qué estás pagando exactamente?
Redacción de escritura
Asesoramiento imparcial
Garantía legal
Custodia del protocolo
El coste depende del precio del inmueble (arancel regulado).
Aproximadamente:
600 € – 1.200 €
No es un coste negociable libremente, está regulado por ley.
4️⃣ Registro de la Propiedad: protección frente a terceros
Inscribir la vivienda en el Registro implica que:
Nadie puede discutir tu titularidad
La propiedad queda protegida legalmente
Se publica oficialmente el cambio de dueño
¿Qué estás pagando?
Inscripción registral
Calificación jurídica del registrador
Seguridad frente a cargas ocultas
Coste aproximado:
400 € – 800 €
Es obligatorio si hay hipoteca.
5️⃣ Tasación: el informe que condiciona tu hipoteca
La tasación es un informe realizado por una sociedad homologada.
¿Para qué sirve?
El banco necesita saber:
Valor real del inmueble
Riesgo financiero
Ratio préstamo/valor (LTV)
¿Qué estás pagando?
Visita del técnico
Estudio comparativo de mercado
Informe técnico validado
Coste medio:
300 € – 500 €
Si la tasación sale por debajo del precio de compra, necesitarás más dinero propio.
6️⃣ Gastos de hipoteca: qué paga el banco y qué pagas tú
Desde la Ley 5/2019:
El banco paga:
Notaría de la hipoteca
Registro de la hipoteca
AJD hipotecario
Gestoría
El comprador paga:
Tasación
Comisión de apertura (si la hay)
Más información en el Banco de España
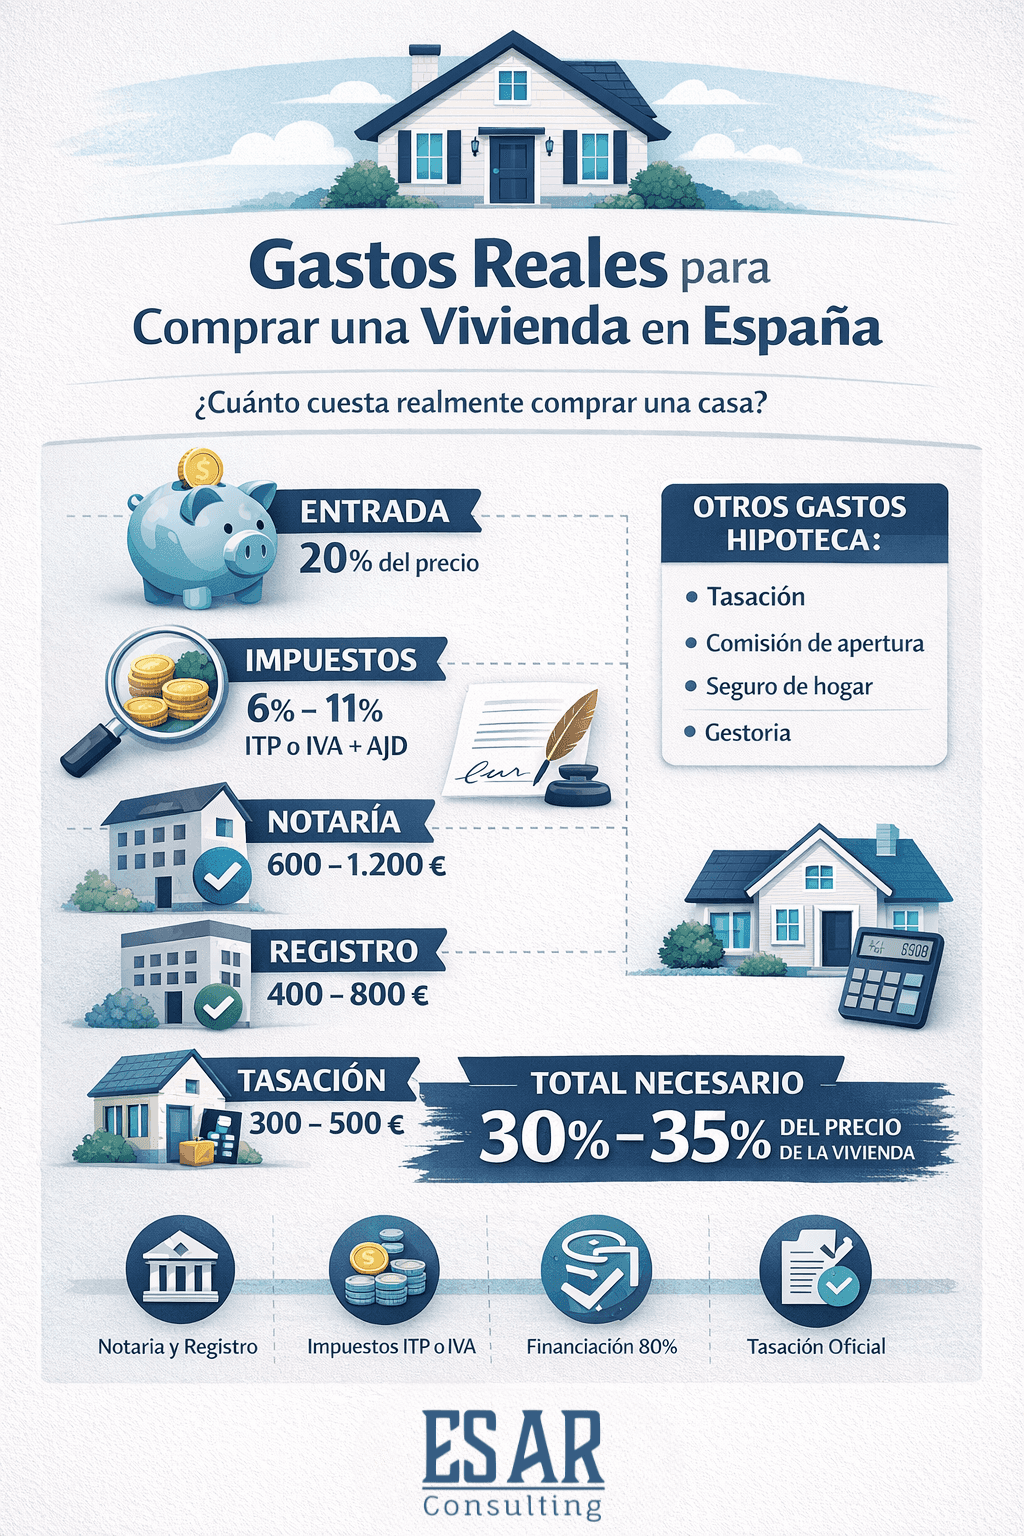
Resumen realista de los gastos reales para comprar una vivienda en España
Segunda mano
20% entrada
6%-10% ITP
1% aprox. gastos administrativos
👉 Necesitas aproximadamente un 30% del precio.
Vivienda nueva
20% entrada
10% IVA
0,5%-1,5% AJD
Gastos administrativos
👉 Necesitas entre un 30% y un 35%.
Errores frecuentes al calcular los gastos reales
❌ No revisar bonificaciones del ITP
❌ Pensar que el banco financia gastos
❌ No prever diferencia si la tasación es inferior
❌ No calcular bien el ratio de endeudamiento
¿Se pueden reducir los gastos reales?
No puedes evitar impuestos, pero sí puedes:
Optimizar estructura hipotecaria
Conseguir mejor tipo de interés
Reducir comisiones
Analizar financiación superior al 80% en perfiles adecuados
En ESAR Consulting analizamos tu perfil financiero completo para estructurar la operación de forma estratégica, no improvisada.
Conclusión
Los gastos reales para comprar una vivienda en España no son un detalle menor.
Son el factor que determina si puedes o no firmar.
Planificación financiera, conocimiento fiscal y estrategia hipotecaria son claves.
Si quieres saber cuánto necesitarías exactamente en tu caso concreto, CONTÁCTANOS.


